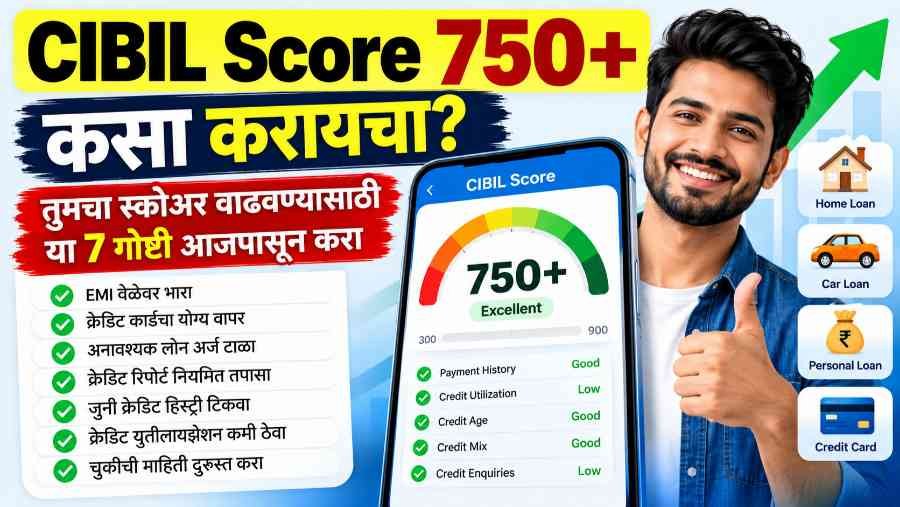
CIBIL Score कमी असल्यामुळे Personal Loan, Home Loan किंवा Credit Card मिळताना अडचण येतेय का? तुमचा CIBIL Score नेमका किती आहे, तो कसा वाढवायचा आणि चांगला CIBIL Score किती असतो, याची माहिती आजच्या लेखात सोप्या भाषेत जाणून घेऊया.
अधिकृत CIBIL Free Score & Report पाहण्यासाठी येथे जा
यासाठी CIBIL Score महत्त्वाची भूमिका बजावतो.
अधिकृत CIBIL Free Score & Report पाहण्यासाठी येथे जा
CIBIL Score म्हणजे नेमकं काय?
अधिकृत CIBIL Free Score & Report पाहण्यासाठी येथे जा
चांगला CIBIL Score किती असतो?
CIBIL Score 300 ते 900 या रेंजमध्ये असतो. साधारणपणे 750 किंवा त्यापेक्षा जास्त स्कोअरला चांगला मानला जातो आणि मजबूत स्कोअरमुळे कर्ज किंवा Credit Cardसाठी तुमचा अर्ज अधिक चांगल्या स्थितीत असू शकतो.
पण एक गोष्ट लक्षात ठेवा—750 हा RBIने ठरवलेला कर्जासाठी अनिवार्य किमान स्कोअर नाही.
कर्ज देताना प्रत्येक बँक किंवा NBFCची स्वतःची Credit Policy असते. त्यामुळे एखाद्या व्यक्तीचा स्कोअर 750पेक्षा कमी असला तरी त्याला कर्ज मिळू शकते आणि दुसऱ्या व्यक्तीचा स्कोअर जास्त असूनही कर्ज नाकारले जाऊ शकते. RBIनेही कर्ज मंजुरीसाठी कोणताही एक सार्वत्रिक minimum credit score ठरवलेला नाही.
म्हणून फक्त “माझा स्कोअर 750 आहे का?” यापेक्षा माझी संपूर्ण Credit Profile व्यवस्थित आहे का? हे पाहणे जास्त महत्त्वाचे आहे.
अधिकृत CIBIL Free Score & Report पाहण्यासाठी येथे जा
CIBIL Score कमी का होतो?
CIBIL Score कमी होण्यामागे अनेक कारणे असू शकतात.
1. EMI उशिरा भरणे
कर्जाची EMI वेळेवर न भरणे हे सर्वात महत्त्वाचे कारण असू शकते. Personal Loan, Car Loan, Home Loan किंवा इतर कोणत्याही कर्जाची EMI वेळेवर भरण्याची सवय ठेवा.
2. Credit Cardचे बिल वेळेवर न भरणे
Credit Card वापरत असाल तर त्याचे बिल Due Dateपूर्वी भरणे महत्त्वाचे आहे. फक्त Minimum Amount Due भरून बाकी रक्कम पुढे ढकलण्याची सवय टाळणे चांगले.
3. Credit Card Limitचा जास्त वापर
समजा तुमच्या Credit Cardची Limit ₹1 लाख आहे आणि तुम्ही दर महिन्याला त्यातील जवळपास संपूर्ण ₹1 लाख वापरत असाल, तर तुमचे Credit Utilisation जास्त दिसू शकते.
म्हणून Credit Cardचा वापर गरजेपुरता आणि नियंत्रणात ठेवणे चांगले.
4. वारंवार Loan Applications करणे
एकाच वेळी अनेक बँका किंवा Loan Appsमध्ये Personal Loanसाठी अर्ज करणे टाळा.
तुम्ही कर्जासाठी अर्ज करता तेव्हा lender तुमच्या Credit Reportची enquiry करू शकतो. कमी कालावधीत अनेक enquiries झाल्या तर त्याचा Credit Profileवर नकारात्मक परिणाम होऊ शकतो.
5. Credit Reportमध्ये चुकीची माहिती असणे
कधी कधी कर्ज पूर्ण फेडलेले असतानाही Credit Reportमध्ये ते Active दिसू शकते किंवा चुकीची EMI थकबाकी दाखवली जाऊ शकते. अशी चूक असल्यास ती दुर्लक्ष करू नका.
अधिकृत CIBIL Free Score & Report पाहण्यासाठी येथे जा
CIBIL Score 750 पेक्षा जास्त कसा करायचा?
CIBIL Score एका दिवसात वाढत नाही. त्यासाठी काही काळ चांगली Credit Discipline ठेवावी लागते.
EMI आणि Credit Cardचे पैसे वेळेवर भरा
ही सर्वात महत्त्वाची गोष्ट आहे.
तुमची EMI 5 किंवा 10 दिवस उशिरा जाऊ नये म्हणून Bank Accountमध्ये पुरेशी रक्कम आधीच ठेवा. शक्य असल्यास EMI आणि Credit Card Paymentसाठी Auto-Pay किंवा standing instructionचा वापर करू शकता.
Credit Cardचा वापर नियंत्रणात ठेवा
Credit Cardची Limit ₹1 लाख असेल तर प्रत्येक महिन्याला मोठ्या प्रमाणावर खर्च करण्याची गरज नाही. तुमच्या उत्पन्नाच्या तुलनेत Credit Cardवर किती खर्च करायचा हे ठरवा.
महत्त्वाचे म्हणजे Credit Card हे अतिरिक्त उत्पन्न नसून परत करायचे कर्ज आहे, हे लक्षात ठेवा.
अधिकृत CIBIL Free Score & Report पाहण्यासाठी येथे जा
एकाच वेळी अनेक Loan घेऊ नका
आधीच Personal Loan, Car Loan किंवा Credit Cardचे मोठे outstanding असेल तर त्यावर आणखी कर्ज घेण्यापूर्वी स्वतःची परतफेड करण्याची क्षमता तपासा.
फक्त “मला Loan मिळतोय” म्हणून प्रत्येक Loan घेणे योग्य नाही.
जुने Credit Accounts विनाकारण बंद करू नका
तुमचे जुने Credit Card किंवा Loan Account व्यवस्थित चालले असेल आणि त्याचा इतिहास चांगला असेल तर ते बंद करण्यापूर्वी त्याचा परिणाम समजून घ्या.
Credit Historyचे वय देखील Credit Scoreशी संबंधित घटकांपैकी एक आहे.
CIBIL Score तपासल्याने तो कमी होतो का?
हा अनेकांच्या मनात असलेला प्रश्न आहे.
तुम्ही स्वतःचा CIBIL Score किंवा Credit Report तपासल्यामुळे तुमचा स्कोअर कमी होत नाही.
CIBILच्या माहितीनुसार स्वतःचा स्कोअर तपासणे हा स्वतःचा report पाहण्याचा प्रकार आहे आणि त्याचा Credit Scoreवर नकारात्मक परिणाम होत नाही. उलट नियमितपणे Report तपासल्यामुळे चुकीची माहिती किंवा संशयास्पद व्यवहार लवकर लक्षात येऊ शकतात.
म्हणून “CIBIL Score चेक केला तर स्कोअर कमी होईल” या गैरसमजामुळे Report तपासणे टाळू नका.
अधिकृत CIBIL Free Score & Report पाहण्यासाठी येथे जा
CIBIL Score Free मध्ये कसा तपासायचा?
तुमचा CIBIL Score आणि Credit Report अधिकृत CIBIL वेबसाइटवर तपासता येतो.
TransUnion CIBILच्या माहितीनुसार व्यक्तीला एका Calendar Yearमध्ये एक Free CIBIL Score आणि Report मिळतो. 2026मध्ये Free Report घेतला असेल तर पुढील Free Reportची पात्रता 1 जानेवारी 2027पासून लागू होते.
अधिकृत माहिती आणि Free CIBIL Scoreसाठी CIBILच्या वेबसाइटचा वापर करणे सुरक्षित आहे.
अधिकृत CIBIL Free Score & Report पाहण्यासाठी येथे जा
याशिवाय RBIच्या नियमांनुसार Credit Information Companiesना पात्र व्यक्तींना वर्षातून एकदा Free Full Credit Report, त्यामध्ये Credit Scoreसह, उपलब्ध करून देणे आवश्यक आहे.
CIBIL Reportमध्ये काय दिसते?
CIBIL Report म्हणजे फक्त एक Score नाही.
Reportमध्ये तुमच्या Credit Historyशी संबंधित अनेक माहिती असू शकते. उदाहरणार्थ:
- तुमचा CIBIL Score
- चालू असलेली कर्जे
- बंद केलेली कर्जे
- Credit Card Accounts
- Loan Repayment History
- Credit Enquiries
- Personal Information
- संबंधित Credit Accountsची माहिती
CIBILच्या माहितीनुसार Reportमध्ये मागील 36 महिन्यांतील lender enquiriesची माहितीही दिसू शकते.
म्हणून कर्जासाठी अर्ज करण्यापूर्वी तुमचा Credit Report एकदा व्यवस्थित पाहणे फायदेशीर ठरू शकते.
CIBIL Reportमध्ये चुकीची माहिती दिसली तर काय करायचे?
समजा तुमचे Personal Loan पूर्ण फेडले आहे, पण Reportमध्ये अजूनही Loan Active दाखवत आहे.
किंवा तुम्ही कधीही घेतले नसलेले Credit Card किंवा Loan Reportमध्ये दिसत आहे.
अशा वेळी घाबरू नका.
प्रथम संबंधित Bank किंवा NBFCकडे तक्रार करा आणि CIBILकडे dispute raise करा. CIBILच्या माहितीनुसार Reportमध्ये चुकीची माहिती असल्यास ती दुरुस्त करण्यासाठी dispute प्रक्रिया उपलब्ध आहे. RBIच्या Financial Awareness माहितीनुसार तक्रार 30 दिवसांपेक्षा जास्त काळ प्रलंबित राहिल्यास किंवा निराकरणाबाबत समाधान नसेल तर RBI Ombudsmanच्या CMS प्रणालीद्वारे तक्रार करता येते.
अधिकृत CIBIL Free Score & Report पाहण्यासाठी येथे जा
Personal Loan घेण्यासाठी CIBIL Score किती हवा?
Personal Loanसाठी प्रत्येक बँक किंवा NBFCची स्वतःची पात्रता असते. त्यामुळे “इतका Score असेल तर Loan 100% मिळेल” असे सांगणे योग्य नाही.
तुमचा Credit Score हा Loan Application तपासताना वापरला जाणारा एक महत्त्वाचा घटक असू शकतो. त्यासोबत तुमचे उत्पन्न, नोकरी किंवा व्यवसाय, सध्याच्या EMI, Loan Amount, Bank Statement आणि इतर कागदपत्रेही तपासली जाऊ शकतात.
म्हणून Personal Loan घेण्यापूर्वी फक्त Interest Rate पाहू नका. Processing Fee, GST, Prepayment किंवा Foreclosure Charges, EMI आणि एकूण परतफेड किती होणार आहे, हेही तपासा.
Home Loanसाठी CIBIL Score महत्त्वाचा का आहे?
Home Loan ही मोठी आर्थिक जबाबदारी असते आणि कालावधीही अनेक वर्षांचा असू शकतो. त्यामुळे Bank तुमची Credit History आणि कर्ज फेडण्याची क्षमता काळजीपूर्वक तपासते.
चांगला Credit Profile असल्यास Loan Applicationच्या दृष्टीने फायदा होऊ शकतो. RBIच्या Financial Awareness माहितीनुसार इतर सर्व बाबी समान असतील तर जास्त Credit Score असलेल्या व्यक्तीला तुलनेने कमी व्याजदराने कर्ज मिळण्याची शक्यता असू शकते.
मात्र अंतिम Interest Rate आणि Loan Approval हे संबंधित lenderच्या धोरणावर अवलंबून असते.
अधिकृत CIBIL Free Score & Report पाहण्यासाठी येथे जा
CIBIL Score कमी असेल तर Personal Loan घ्यावा का?
CIBIL Score कमी असल्यामुळे लगेच महाग Personal Loan घेणे हा नेहमीच चांगला पर्याय असेल असे नाही.
विशेषतः काही Loan Apps अतिशय सोपे आणि झटपट कर्ज देण्याचे सांगतात. पण कर्ज घेण्यापूर्वी Interest Rate, Processing Fee, Penal Charges, Late Payment Charges आणि इतर सर्व अटी नीट वाचा.
EMI वेळेवर भरता येणार नसेल तर आणखी कर्ज घेऊन जुने कर्ज फेडण्याचा मार्ग धोकादायक ठरू शकतो.
CIBIL Score सुधारण्यासाठी 7 सोपे नियम
तुमचा Credit Score मजबूत ठेवायचा असेल तर या सात गोष्टी लक्षात ठेवा:
1. EMI वेळेवर भरा.
2. Credit Cardचे बिल Due Dateपूर्वी भरा.
3. Credit Card Limitचा अनावश्यक जास्त वापर करू नका.
4. कमी कालावधीत अनेक Loan Applications करू नका.
5. तुमचा Credit Report वेळोवेळी तपासा.
6. Reportमध्ये चुकीची माहिती दिसली तर लगेच dispute करा.
7. तुमच्या परतफेडीच्या क्षमतेपेक्षा जास्त कर्ज घेऊ नका.
हे नियम पाळल्यामुळे लगेच 50 किंवा 100 points वाढतील असे नाही. Credit Score हा तुमच्या Credit History आणि repayment behaviourवर आधारित असल्यामुळे त्यात सुधारणा होण्यासाठी वेळ लागू शकतो.
अधिकृत CIBIL Free Score & Report पाहण्यासाठी येथे जा
शेवटी एक महत्त्वाची गोष्ट
CIBIL Score म्हणजे फक्त 300 ते 900 मधील एक नंबर नाही. तो तुमच्या कर्जाच्या व्यवहाराची एक आर्थिक प्रतिमा आहे.
तुम्ही EMI वेळेवर भरत असाल, Credit Cardचा वापर जबाबदारीने करत असाल, अनावश्यक Loan Applications टाळत असाल आणि तुमचा Credit Report नियमितपणे तपासत असाल तर तुमची Credit Profile मजबूत ठेवण्यास मदत होऊ शकते.
आणि सर्वात महत्त्वाचे म्हणजे CIBIL Score वाढवण्यासाठी कोणत्याही व्यक्तीला पैसे देण्याची गरज नाही. CIBILच्या माहितीनुसार Score सुधारण्यासाठी, चुकीची माहिती दुरुस्त करण्यासाठी किंवा Credit Information अपडेट करण्यासाठी ग्राहकांकडून वेगळी फी आकारली जाऊ नये.
त्यामुळे “तुमचा CIBIL Score 15 दिवसांत 100 points वाढवून देतो”, “पैसे द्या आणि CIBIL Score 800 करून देतो” अशा दाव्यांपासून सावध राहा.
तुमचा CIBIL Score मजबूत करण्याचा सर्वात सुरक्षित मार्ग म्हणजे कर्जाची EMI आणि Credit Cardची देय रक्कम वेळेवर भरणे, कर्जाचा योग्य वापर करणे आणि तुमच्या Credit Reportवर लक्ष ठेवणे.
थोडक्यात
CIBIL Score: 300 ते 900
चांगला Score: साधारण 750+ मजबूत मानला जातो, पण हा कोणताही सार्वत्रिक minimum Loan approval score नाही.
Score वाढवण्याचा मुख्य मार्ग: EMI आणि Credit Card Payment वेळेवर करणे.
Score कमी होण्याची कारणे: उशिरा Payment, जास्त Credit Utilisation, अनेक Loan Enquiries आणि Credit Reportमधील समस्या.
Free CIBIL Report: पात्र व्यक्तीला प्रत्येक Calendar Yearमध्ये एक Free CIBIL Score आणि Report मिळू शकतो.
महत्त्वाचे: Loan मंजुरीचा अंतिम निर्णय Bank/NBFC घेतात; CIBIL स्वतः Loan मंजूर किंवा नाकारत नाही.
1 thought on “CIBIL Score कसा वाढवायचा? 750 पेक्षा जास्त स्कोअर मिळवण्यासाठी या गोष्टी नक्की करा”